
Crédit Coopératif
- Évaluation
- 4,7
- Téléchargements
- 100.00K
- Classification du contenu
- PEGI 3
Crédit Coopératif - Captures d'écran
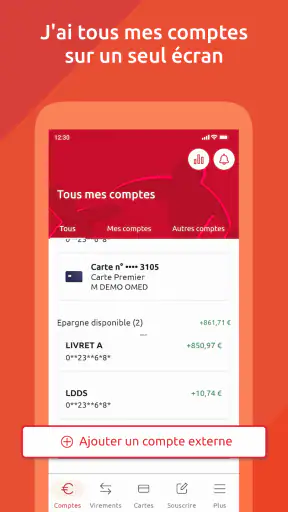
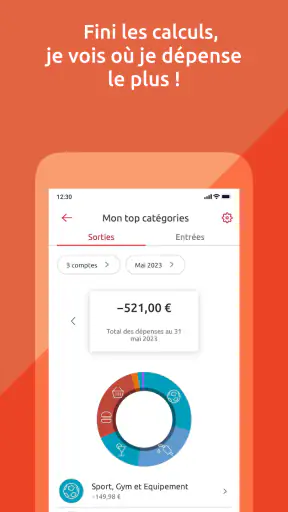
Avantages
- Banque engagée dans l’économie sociale et solidaire.
- Application claire pour suivre ses comptes au quotidien.
- Virements et gestion des bénéficiaires accessibles rapidement.
- Accès pratique aux documents et relevés bancaires.
- Compatible avec l’authentification biométrique sur appareils pris en charge.
Inconvénients
- Certaines fonctionnalités peuvent dépendre de l’offre souscrite.
- L’interface paraît moins moderne que celle des banques 100 % mobiles.
- Des opérations nécessitent parfois une validation supplémentaire.
- Les horaires du service client peuvent limiter l’assistance immédiate.
- L’application peut sembler moins complète pour les besoins professionnels avancés.
Crédit Coopératif - Description
- Nom de l'application
- Crédit Coopératif
- Nom du package
- com.credit_coop.android.mobilebanking
- Développeur
- Crédit Coopératif
- Catégorie
- Finance
- Dernière mise à jour
- 23 mai 2018
- Version
- 7.15.11
Gérer sa banque depuis un téléphone paraît simple jusqu’au moment où une connexion bloque, où une validation arrive au mauvais endroit ou où l’on ne sait plus si le problème vient de l’application, du mobile ou du service bancaire. C’est dans ces situations que j’ai vraiment évalué Crédit Coopératif, l’application de finance développée par Crédit Coopératif. Elle est gratuite, classée PEGI 3 et fonctionne à partir d’Android 9. Son rôle est clair : donner accès à la banque en ligne du Crédit Coopératif depuis un appareil mobile, sans transformer chaque opération courante en parcours compliqué.
Mon avis est plutôt favorable, mais il dépend beaucoup de votre situation. Pour consulter vos comptes, suivre les mouvements et effectuer les actions habituelles liées à votre relation bancaire, l’application est cohérente. En revanche, elle ne fera pas disparaître les contraintes propres à une banque : identification, validation de sécurité, réseau stable et parfois intervention du service client restent indispensables. Je vais donc surtout m’intéresser à ce qui se passe quand l’usage ne se déroule pas parfaitement, car c’est là que la différence entre une application agréable et une application frustrante devient visible.
Les blocages les plus fréquents commencent souvent avant l’écran d’accueil
Le premier point de friction apparaît généralement au lancement. Une application bancaire ne se comporte pas comme une application de divertissement : une session expirée, une demande de confirmation ou une connexion instable peut interrompre le parcours avant même que l’on puisse consulter son solde. Dans ce contexte, fermer et rouvrir l’application n’est pas toujours suffisant. Je commence par vérifier que le téléphone dispose bien d’une connexion fonctionnelle, puis je relance l’application sans multiplier les tentatives précipitées.
Cette prudence est importante, car répéter une authentification trop vite peut rendre le diagnostic plus confus. Si l’écran semble tourner indéfiniment, je vérifie d’abord si les autres applications accèdent correctement à Internet. Une connexion Wi-Fi qui fonctionne mal peut donner l’impression que Crédit Coopératif est en panne, alors que le souci vient simplement du réseau. Le passage temporaire aux données mobiles, ou l’inverse, permet souvent de distinguer un problème local d’un incident plus général.
Un autre blocage concerne la validation d’une opération. Il faut alors regarder attentivement le téléphone au lieu de supposer que l’action a échoué. Une notification peut être retardée, masquée par le mode silencieux ou difficile à repérer si plusieurs alertes sont arrivées en même temps. Je conseille de ne pas relancer immédiatement la même opération : mieux vaut vérifier l’historique ou attendre de savoir si la première demande a été prise en compte. Pour une opération bancaire, le doublon est plus gênant qu’un délai de quelques instants.
Le changement de téléphone peut également compliquer la reprise. Même lorsque l’application est installée correctement, l’accès peut demander une nouvelle vérification. C’est normal qu’une application bancaire soit plus exigeante qu’une application de notes ou de messagerie. Avant de supprimer l’ancienne installation, je m’assure donc d’avoir encore accès aux moyens de validation associés à mon compte. Cette étape évite de se retrouver avec une application fraîchement installée mais impossible à activer au moment où l’on en a besoin.
Ce qu’il faut vérifier avant de conclure à une panne
Je regarde d’abord la version du système, puisque l’application demande Android 9 au minimum. Sur un appareil ancien, une installation impossible ou un comportement instable peut venir de cette compatibilité plutôt que de l’application elle-même. Je vérifie ensuite que l’application provient bien de la source officielle et que le nom du développeur affiché correspond à Crédit Coopératif. C’est un réflexe essentiel pour une application qui donne accès à des informations financières.
Je laisse aussi suffisamment d’espace libre sur le téléphone et je redémarre l’appareil si plusieurs services réagissent lentement. Ce ne sont pas des manipulations spectaculaires, mais elles éliminent des causes très ordinaires : mémoire saturée, processus bloqué ou connexion qui n’a pas été correctement renouvelée. En revanche, je déconseille de modifier au hasard les réglages de sécurité du téléphone. Une solution qui affaiblirait la protection générale du mobile n’est pas un bon dépannage.
La date de mise à disposition de l’application remonte à mai 2018, mais cela ne signifie pas qu’elle soit restée figée. La version actuelle est 7.15.11. Cette information est utile lorsqu’un utilisateur compare son installation avec celle d’un proche : deux téléphones peuvent avoir des comportements différents si leurs versions de l’application ou du système ne sont pas identiques. Avant de chercher une solution compliquée, je vérifie donc si une mise à jour est proposée et si le téléphone accepte encore les versions récentes.
Une installation propre, sans créer un nouveau problème
Lorsque l’application ne s’ouvre plus correctement, je préfère une méthode progressive. Je ferme complètement l’application, redémarre le téléphone, puis vérifie les mises à jour. Si le problème persiste, je peux envisager une réinstallation, mais seulement après avoir vérifié que je connais les éléments nécessaires pour me reconnecter et valider l’accès. Désinstaller trop vite peut supprimer une configuration locale utile et transformer un simple bug d’affichage en problème d’accès.
Je fais aussi attention aux réglages de date et d’heure du téléphone. Une heure incorrecte peut perturber certaines connexions sécurisées, même si le reste du mobile semble fonctionner normalement. Le réglage automatique est généralement le choix le plus simple. Je vérifie enfin que le système n’impose pas une restriction inhabituelle à l’application, notamment lorsque l’appareil limite fortement l’activité en arrière-plan ou bloque certaines notifications.
Il faut toutefois garder une limite claire : je ne recommande jamais de communiquer un code confidentiel, un mot de passe ou une information de validation à une personne qui proposerait une aide non sollicitée. Un dépannage sérieux ne demande pas de contourner la sécurité. Si une demande paraît inhabituelle, je quitte le parcours et je passe par les canaux officiels de la banque, sans utiliser un numéro reçu dans un message douteux.
Reprendre une opération sans perdre le fil
La meilleure manière de récupérer un parcours interrompu est de repartir d’un état vérifiable. Si une consultation ou une opération s’est arrêtée, je me reconnecte calmement puis je cherche d’abord à savoir si l’action a été enregistrée. Je ne me fie pas uniquement à un message d’erreur : l’affichage de l’historique, du solde ou de l’état de la demande est plus utile pour décider de la suite. Cette habitude est particulièrement importante lorsqu’un transfert ou une autre action financière a été lancé juste avant la coupure.
Je note aussi l’heure approximative du blocage et ce que j’étais en train de faire. Ce petit relevé aide à éviter les répétitions inutiles et rend un échange avec le support beaucoup plus précis. Dire simplement « ça ne marche pas » donne peu de pistes ; expliquer que la connexion fonctionne, que l’identification passe et que l’écran se bloque au moment de la validation permet de mieux orienter le diagnostic.
Pour les usages réguliers, je trouve utile de séparer les tâches urgentes des tâches de contrôle. Je consulte d’abord les mouvements et l’état général du compte, puis je réalise les actions qui demandent une validation supplémentaire. Si le réseau est instable, cette organisation évite de commencer une opération sensible dans un lieu où la connexion risque de disparaître. Ce n’est pas une fonction cachée de l’application, mais une méthode d’utilisation qui réduit nettement les erreurs de parcours.
Je conseille également de garder une marge avant une échéance importante. Une application bancaire peut être accessible alors qu’une validation externe prend plus de temps, ou qu’une mise à jour du téléphone doit être installée. Pour un paiement urgent, une démarche administrative ou un déplacement, je ne découvre pas l’accès le jour même. Un essai préalable permet de repérer un problème d’identification sans pression et de contacter le Crédit Coopératif si nécessaire.
Quand l’application n’est probablement pas responsable
Il est tentant d’accuser immédiatement l’application lorsqu’un solde semble ne pas correspondre à ce que l’on attend. Pourtant, l’affichage d’une opération peut dépendre de son traitement bancaire, de son statut ou du moment où elle a été prise en compte. Je commence par comparer les informations visibles dans l’application avec les justificatifs de l’opération et son contexte, plutôt que de conclure à un défaut d’affichage. Une différence temporaire n’a pas la même signification qu’une transaction inconnue.
Le téléphone lui-même peut aussi être en cause. Un appareil très ancien, une batterie presque vide, un espace de stockage saturé ou un système qui vient d’être modifié peuvent perturber l’expérience. Si d’autres applications se ferment ou si les notifications sont globalement retardées, il est peu probable que Crédit Coopératif soit l’unique responsable. Dans ce cas, redémarrer, libérer de l’espace et vérifier les réglages généraux est plus logique que de réinstaller immédiatement l’application bancaire.
Le réseau est un autre facteur souvent sous-estimé. Dans les transports, un parking souterrain ou un bâtiment épais, la connexion peut disparaître au moment précis où une validation est demandée. Je préfère attendre d’être dans un endroit stable avant de recommencer. Si le problème se produit sur plusieurs réseaux différents, à plusieurs moments, et uniquement dans cette application, le support de la banque devient alors l’interlocuteur pertinent.
Enfin, certaines demandes ne peuvent pas être réglées par une application. Un accès bloqué, une donnée personnelle à modifier ou une situation nécessitant une vérification humaine peuvent exiger le contact avec le Crédit Coopératif. C’est une limite normale d’un outil mobile. L’application sert de point d’accès pratique, mais elle ne remplace pas toutes les procédures de la banque ni l’accompagnement d’un conseiller.
À qui l’application convient vraiment
Je la recommande surtout aux clients du Crédit Coopératif qui veulent garder un œil régulier sur leur compte depuis leur téléphone. Elle convient bien à quelqu’un qui consulte ses mouvements plusieurs fois par semaine, souhaite éviter de dépendre d’un ordinateur et accepte les étapes de sécurité propres à la banque en ligne. La note moyenne de 4,7, accompagnée d’environ 17 000 évaluations, montre par ailleurs que l’expérience est globalement bien reçue par les utilisateurs.
Elle est aussi pertinente pour une personne qui préfère rester dans l’écosystème de sa banque plutôt que d’utiliser une application financière indépendante. Les agrégateurs peuvent être pratiques pour réunir plusieurs établissements, mais ils ajoutent une couche de connexion et ne remplacent pas toujours l’accès direct au compte. Ici, l’intérêt principal est la relation avec Crédit Coopératif : moins d’intermédiaires, mais aussi une utilité limitée si vous ne possédez pas de compte dans cet établissement.
En revanche, je la trouve moins adaptée à quelqu’un qui cherche un outil complet de budget familial, une comparaison de produits financiers ou une vision centralisée de comptes détenus dans plusieurs banques. Dans ces cas, une application spécialisée peut être plus confortable. Il faut également éviter de la choisir uniquement parce qu’elle est gratuite : son véritable intérêt dépend de votre relation bancaire, pas du prix affiché.
Le nombre d’installations dépasse 100 000, ce qui indique une présence réelle sur les téléphones des clients, sans transformer ce chiffre en garantie personnelle. Une application bancaire peut être très satisfaisante pour une personne et moins pratique pour une autre selon le modèle de téléphone, la qualité du réseau et les habitudes de validation. Je considère donc les retours généraux comme un signal intéressant, mais je donne davantage de poids à la compatibilité de mon propre appareil et à la simplicité de mon usage quotidien.
Mon verdict après une utilisation attentive
Crédit Coopératif remplit correctement sa mission d’application bancaire mobile. J’apprécie son positionnement direct : elle sert à accéder à sa banque, pas à multiplier les outils annexes. Son prix gratuit et son âge PEGI 3 la rendent accessible sur le plan de la distribution, tandis que la compatibilité à partir d’Android 9 couvre encore de nombreux appareils. Le développeur, Crédit Coopératif, reste clairement identifié, ce qui est un détail important lorsqu’il s’agit de choisir la bonne application.
Sa principale faiblesse n’est pas forcément une fonction manquante, mais la dépendance à tout ce qui entoure l’application : réseau, système, notifications, validation et état réel de l’opération. Un utilisateur qui attend une expérience aussi immédiate qu’une application de messagerie risque d’être frustré. À l’inverse, quelqu’un qui accepte de vérifier calmement chaque étape, surtout après une interruption, en tirera un usage plus fiable.
Mon conseil pratique est simple : installez-la uniquement depuis la source officielle, vérifiez que votre téléphone respecte Android 9 ou une version plus récente, faites une première connexion dans un environnement calme et testez vos moyens de validation avant d’en avoir besoin. En cas de blocage, ne répétez pas une opération sensible à l’aveugle ; contrôlez d’abord son état, puis distinguez le réseau, le téléphone et le service bancaire. La vraie force de cette application est la simplicité d’un accès direct, à condition de ne pas confondre rapidité et précipitation.
Au final, je la conseillerais à un client du Crédit Coopératif qui veut un accès mobile pratique et qui privilégie la consultation et les opérations bancaires courantes. Je choisirais plutôt une solution complémentaire pour gérer plusieurs banques ou construire un budget détaillé. Pour son public naturel, l’application est une option sérieuse, gratuite et suffisamment claire, avec une expérience qui devient surtout convaincante lorsqu’on connaît les bons réflexes pour récupérer une session interrompue.
FAQ
Qu’est-ce que l’application Crédit Coopératif et à quoi sert-elle ?
L’application Crédit Coopératif permet aux clients de gérer leurs comptes bancaires depuis un smartphone ou une tablette. Elle donne généralement accès à la consultation des soldes et opérations, aux virements, à la gestion des bénéficiaires, aux relevés électroniques et à certaines fonctionnalités liées aux cartes bancaires. Son contenu peut varier selon le type de compte, les services souscrits et les mises à jour disponibles sur Android ou iOS.
Comment se connecter à l’application Crédit Coopératif pour la première fois ?
Pour une première connexion, il faut habituellement disposer de ses identifiants bancaires et suivre la procédure d’activation indiquée par le Crédit Coopératif. Une authentification renforcée peut être demandée, notamment avec un code reçu par SMS, un dispositif de sécurité ou une validation depuis l’espace client. Il est recommandé de télécharger l’application uniquement depuis la boutique officielle et de ne jamais communiquer ses codes à un tiers.
Peut-on effectuer des virements et gérer ses bénéficiaires avec l’application ?
Oui, l’application permet généralement de réaliser des virements entre ses comptes et, selon les autorisations du contrat, vers des comptes externes. L’ajout ou la modification d’un bénéficiaire peut nécessiter une étape de vérification supplémentaire afin de protéger les opérations. Avant de confirmer un virement, il est important de contrôler attentivement le montant, l’IBAN et le nom du destinataire, car une erreur peut être difficile à corriger.
L’application Crédit Coopératif permet-elle de consulter et gérer sa carte bancaire ?
Selon les services associés à votre carte, l’application peut permettre de consulter les paiements, vérifier les plafonds, suivre les retraits et parfois ajuster temporairement certaines limites. Des options comme le verrouillage ou le déverrouillage de la carte peuvent également être proposées. Les fonctionnalités disponibles ne sont toutefois pas identiques pour tous les clients : elles dépendent de la carte détenue, du contrat et des évolutions de l’application.
L’application Crédit Coopératif est-elle sécurisée et que faire en cas de problème ?
L’application s’appuie normalement sur des mécanismes de sécurité bancaire tels que l’authentification renforcée, le chiffrement des échanges et la validation des opérations sensibles. Pour limiter les risques, utilisez un appareil à jour, activez le verrouillage de votre téléphone et évitez les réseaux Wi-Fi publics lors d’actions importantes. En cas de téléphone perdu, d’identifiants compromis ou d’opération suspecte, contactez rapidement le Crédit Coopératif par ses canaux officiels.


